Вопрос про автокредит. (ДиД)
Добрый день.
Один вопросик "мучает", вдруг кто в теме? У другана автокредит, в Совкомбанке если важно.
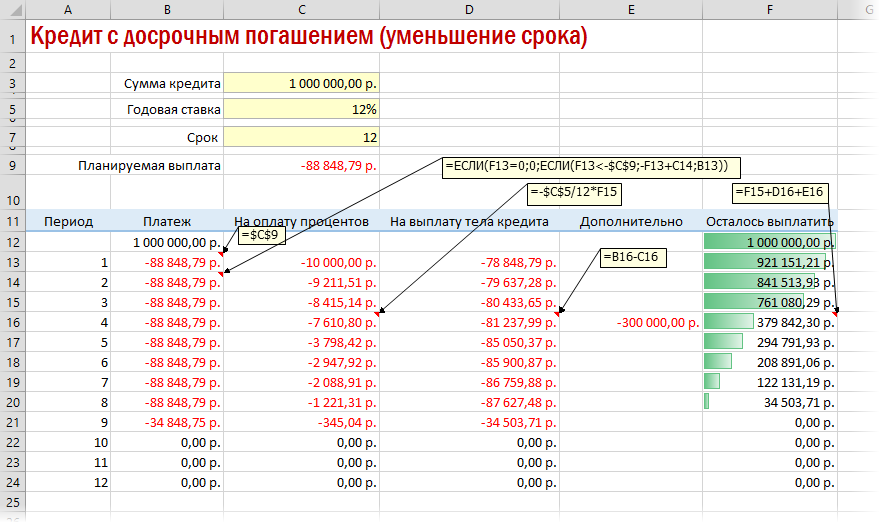
Он его гасит ускоренными темпами и постоянно сокращает срок, а не сумму платежа.
Мне это не понятно. Допустим, задолженность 1 млн., каждый день(или месяц?) происходит начисление процентов, допустим 20.
Я могу закрыть его 10 платежей по 100тыс. или 20 платежей по 50.
Если я его закрою за 10 платежей, то неважно насколько он был оформлен 3, 5 или 10 лет(если ставка одинаковая)?
Т.е. остаток(после платежа) всегда будет одинаковый и лучше иметь 20 по 50, чем 10 по 100. Если я его закрою за 10 будет одинаково, но если в какой-то момент денег не будет я могу и 50 заплатить. Он считает, что на "длинный" кредит больше процент. Да, но по факту мы его закроем раньше и не получим дополнительные проценты.
Чуть сумбурно, но кто в теме должен понять.
На примере.
У меня был кредит на 3 года. Я год платил ускоренными темпами.
И мог получить 2 разных случая:
1. Уменьшал срок платежей. И осталось платить 1 год.
2. Уменьшал сумму платежей. Осталось платить 2 года. Но обязательный платеж в ~2 раза меньше.
В обоих случаях остаток одинаковый?
Вторая схема гибче. Я могу погасить по схеме 1, за 1 год и с суммой по 1 схеме.
Но в случае финансовых проблем могу платить дольше.
А машина прикольная, Муфаса.
Китайцев он не хотел.
Под 4 ляма сейчас, с панорамой и без климата. 
Странные эти "китайцы", для их рынка сделано.
Я в теме, и я разбирал это со счетами в руках. Мотематега видно издалека
Совершенно похер, что делать - уменьшать срок кредита или, оставляя срок неизменным, уменьшать ежемесячный платеж.
Сумма уплаченных процентов и в том, и в другом случае будет абсолютно одинакова.
Многие этого не понимают, но это непонимание идет из-за того, что люди думают - в начале кредита идет какое-то "погашение" процентов усиленными темпами. Хотя это не так. Проценты ровно те же самые, и начисляются они на остаток долга.
Когда понимание этого приходит к человекам, то дальше все очевидно.
Как говорят мотематеги, задача свелась к тривиальной.
AI Overview
Уменьшение срока кредита выгоднее экономически (меньше переплата процентов), а уменьшение платежа — безопаснее (ниже финансовая нагрузка). Выбирайте сокращение срока, если доход стабилен, а платеж комфортен. Снижайте платеж, если бюджет напряжен, есть риск потери дохода или для создания «подушки».
--
«Газпром Арена» внезапно заявила, что никакого концерта не планировала.
Банк считает честно проценты на остаток. Поэтому лучше сокращать платеж а платить как
раньше или с опережением. Но только если процент выше, чем по депозиам или другим инструментам.
Как это разные случаи? Два разных калькулятора должны посчитать одинаково
12 мес по 24 тыс и 24 мес по 12 тыс разные цифры получаются в вашем случае?
У некоторых мифическое мышление. Математика, проценты - это магия.
Поэтому надо слушать шамана Петровича - он скажет, как платить, чтобы магию себе на пользу обернуть.
В целом, и с политикой так. Ватаны смотряят в рот главному колдуну и им хорошо.
AI повторяет то, что написано на сайтах. Возьми калькулятор и посчитай
в процентах годовых будет одно и тоже.
Конечно, с бытовой точки зрения - если вот прям сегодня взять и погасить остаток кредита, то на остаток кредита проценты не будут начислены, и это будет "выгодным" в бытовом смысле.
А в процентах годовых - абсолютно пофиг.
50% от 25 это 25% от 50. Вы это хотели сказать?
"Сложные проценты - восьмое чудо света" (с) Ротшильд А так же "величайшее
изобретение человечества" (с) Эйнштейн
Нет, не это. А то, что если у тебя появились лишние деньги СВЕРХ графика платежей
то асболютно все равно, что ты сделаешь с этими лишними деньгами - уменьшишь ежемесячный взнос или уменьшишь срок кредита.
Переднеприводный Кашкай за 4 мульта? Может лучше Монжаро за эти деньги?
Там и двогло вольвовское надежное и машина классов выше и полный привод с аккппп и гарантия 5 лет.
Наверняка и едет лучше хиндаевского говна.
Да. Но второй случай гибче, его можно свести к 1, при желании.
Но мы сделаем ход конем.
Оформим уменьшение платежей. А платить будем как в 1 случае, при возможности.
Он уже полтора года ездит. Выбор странный, да.
этот вольвовский двигатель 100ткм то отходит) один знакомый владелец нахваливал
свой премиум и не понимал что кожаный салон из дерматина, а алькантара- тряпка)
У тебя остаток кредита, например, миллион.
В одном случае тебе платить ещё год, в другом - два года.
Процент по кредиту в обоих случаях одинаковый.
Где больше переплата?
--
«Газпром Арена» внезапно заявила, что никакого концерта не планировала.
А зачем считать в процентах годовых?
Интересна величина переплаты в деньгах.
Ведь именно это волнует знакомого топикстартера.
--
«Газпром Арена» внезапно заявила, что никакого концерта не планировала.
Во втором, но мы можем свести к 1 при желании.
А вот если денег на взнос в 1 случае не будет, то ко 2-му ты по-простому уже не сведешь, штрафы начнутся.
Именно это я и процитировал вот тут.
https://notauto.club/index.php?id=222407
--
«Газпром Арена» внезапно заявила, что никакого концерта не планировала.
именно что. банк свои проценты все равно возьмет, так что остальное вопрос комфорта
написал vabo720  , 2026-02-26, 11:54 (231 дней назад) @ Huan
или меньше или быстрее
если есть лишние, то класть на депозиты
вольвовский двигатель Т5 уже 250 отходил. из ремонтов термостат и
написал vabo720 , 2026-02-26, 11:56 (231 дней назад) @ Sergey323F
замена какого-то клапа на вентиляции картера
Нет. Вопрос не в этом.
речь про JLH-4G20TDB ?!
Точно?
> Он считает, что на "длинный" кредит больше процент.
Зависит от того, в каком смысле он использует термин "процент". Я так понял, что в смысле "переплата", абсолютная сумма за пользование кредитом, начисленная сверх тела кредита.
--
«Газпром Арена» внезапно заявила, что никакого концерта не планировала.
Да не возьмет он нихрена.
Хуан об этом сразу пишет, что не возьмет он сразу проценты за весь срок.
Он будет каждый день начислять на остаток свой процент.
И совершенно пофигу на 3 или 5 лет кредит, когда ты его погасишь за 2 года.
Длинный просто удобнее, можешь быстро можешь не быстро. На "коротком" такого выбора уже не будет.
Мой вопрос точно не в этом. Вроде разобрались уже.
Есть еще нюанс кроме озвученного ранее сокращения срока кредита
Частично досрочное погашение нужно делать ровно в день списания ежемесячного платежа. Тогда вся дополнительно внесенная сумма пойдет на погашение остатка по кредиту, а не набежавших процентов.
В итоге сокращается тело кредита и за следующий период % на него набежит меньше.
Там только Атлас корячился. Монжаро существенно дороже.
+100500. Вы платите %% на остаток. Потому, чисто математически, пофиг что уменьшать.
Но разумнее уменьшать платёж. Ибо, если мы можете платить "старый" платёж, никто вам не запретит каждый месяц досрочно гасить чуть большую сумму.
Вот этого я не понимаю.
Тело, не тело, сумма общая. Каждый день прибавляется (процент*сумму).
Допустим, остаток 1лям. обязательный платеж 50тыс.
1. Завтра срок, заплатим 100.
2. 10 дней назад 50, завтра 50.
Твое утверждение, что во втором случае на послезавтра я буду должен больше?
Чуток поправлю
Он будет каждый день начислять на остаток свой процент.
++++
скорее всего, не каждый день, а каждый месяц
Всё логично. Чем раньше заплатишь, тем меньше процентов набежит :))
А если завтра погасить всю сумму кредита, то, о чудо, процентов не набежит вовсе!!
--
Мы сделаем вас счастливыми!
Прости , у тебя какая-то каша вместо понимания
Проценты начисляются раз в месяц и они никак и ничем не "гасятся".
Когда ты платишь деньги СВЕРХ графика платежа, эти деньги ВСЕГДА идут на погашение тела кредита, никаких процентов.
У человека лишь есть выбор - этими дополнительными деньгами погасить или тело кредита "сначала" или в конце.
Допустим , ты должен 1 лям под 20% годовых и тебе осталось платить 2 года.
С ежемесячным платежом примерно в 53 тысячи.
Ты вносишь 200 тысяч.
И у тебя есть право решить - или ты должен 800 тысяч на 2 года (это называется уменьшение ежемесячных платежей) - и тебе пересчитывают ежемесячные платежи
Или ты эти 200 тысяч убираешь из последних месяцев оплаты, тогда из них убирают и тело кредита и проценты. Вот и все.
А никаких процентов ты не гасишь, я же написал - это заблуждение о том, что какие-то проценты гасятся.
В дату начисления процентов просто их считают и все.
Там другое утверждение, главное ВОВРЕМЯ заплатить, а не раньше. :)
Каждый месяц, а в какой день?
После обязательного платежа, на весь месяц вперед?
"Веселые картинки"
Ну если срок сокращать, то можно быстрей со страховой иглы каско соскочить...
написал Poul , 2026-02-26, 13:15 (231 дней назад) @ Huan
Было и 4, когда затоварился склад.
Владимир Ильич, перелогиньтесь :)

Обычно это дата заключения кредитного договора
Подписал договор 8го числа - значит, 8 го числа каждого месяца и будешь делать обязательный платеж.
Но на самом деле все это рассчитывается заранее, из соображения расчета раз в месяц.
Поэтому если ты не делаешь дополнительных взносов, то у тебя график платежей в кармане сразу на весь период, и "физически" там не надо ничего считать, т.к. уже все посчитано.
Сначала сумма кредита больше, проценты больше.
В этой терминологии да, процентов больше и гасим их больше.
Зачем всю сумму делить на проценты и тело? Процент начисляется на всю сумму.
Если процент начисляется после даты погашения, то да, вносить надо ДО даты погашения, чтобы процентов меньше начислилось, но не обязательно в саму дату.
Все это издержки начисления процентов раз в месяц, на счетах типа "копилка" все каждый день происходит. С компами с этим вообще проблем нет, не руками же считаем.
В свое время, Сетелем вообще охренел.
В данном случае откладывают учет наших денег до дня расчета.
Сетелему надо было заранее за месяц сказать какая будет переплата.
А я знаю сколько у меня свободных денег перед зарплатой останется через месяц?
Но уменьшать сумму комфортнее тк сделать допвзнос можно всегда
А обстоятельства бывают у людей разные, поэтому уменьшение срока это для банка только хорошо
прямо сейчас 4 однако
Просто не хочет смешить Бога своими планами.
Брал кредиты на 3 квартиры и 2 авто.
Он его гасит ускоренными темпами и постоянно сокращает срок, а не сумму платежа.
И да, гасил со страшной силой ускоренными темпами. Закрывал за год, только одна квартирка уползла в 2 года.
Мотив - сегодня у меня деньги есть. Завтра скорее всего будут. Про послезавтра загадывать это наглость, ТАМ могут не понять.
--
_____________
Делай что должно, пусть будет что будет.